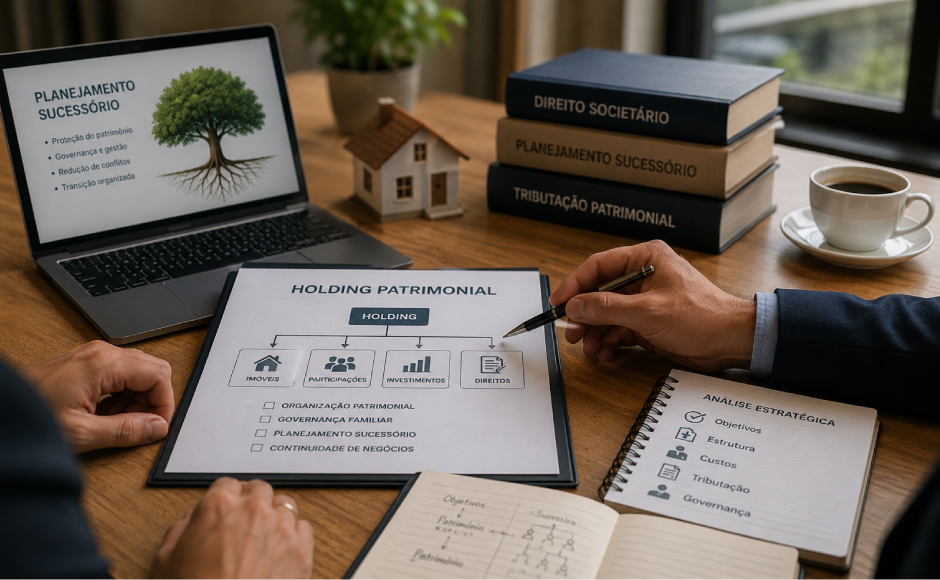
A holding patrimonial costuma ser apresentada como uma solução para organização de bens, sucessão e redução de custos. Entretanto, sua criação não é automaticamente vantajosa e não existe um modelo adequado para todas as famílias.
Antes de constituir uma holding, é necessário compreender os objetivos, a composição do patrimônio, os custos de manutenção, os efeitos tributários, a governança e as regras sucessórias.
O que é uma holding patrimonial?
Holding patrimonial é uma pessoa jurídica constituída para concentrar e administrar determinados bens ou participações.
Dependendo da estrutura, ela pode reunir:
- imóveis;
- participações em outras empresas;
- direitos;
- investimentos;
- outros ativos compatíveis com seu objeto.
A holding não é um tipo societário específico. Ela poderá ser organizada por meio de uma forma societária permitida pela legislação, com contrato ou estatuto adequado aos objetivos dos sócios.
Para que uma holding patrimonial pode ser utilizada?
Organização patrimonial
A estrutura pode centralizar a administração dos bens e estabelecer regras sobre uso, alienação, receitas, despesas e responsabilidades.
Governança familiar
O contrato social e outros instrumentos podem definir processos decisórios, poderes de administração e regras de participação.
Isso pode reduzir incertezas, desde que as regras sejam claras e juridicamente válidas.
Planejamento sucessório
A holding pode integrar uma estratégia sucessória, permitindo organizar participações e definir regras para a continuidade da administração.
Entretanto, ela não elimina automaticamente inventários, conflitos ou tributos. O resultado depende da estrutura adotada e das circunstâncias familiares.
Continuidade de negócios
Famílias empresárias podem utilizar a estrutura para separar determinadas funções, organizar participações e preparar a sucessão da gestão.
Holding patrimonial reduz impostos?
A resposta depende do caso.
A tributação deve ser comparada considerando:
- natureza e valor dos bens;
- forma de utilização;
- receitas de aluguel;
- intenção de venda;
- custo de aquisição;
- regime tributário;
- transferência dos ativos;
- tributação da renda;
- ITBI;
- ITCMD;
- custos contábeis e societários;
- mudanças legislativas.
Uma estrutura pode ser eficiente em determinado cenário e inadequada em outro. Por isso, não é responsável prometer redução de tributos antes de analisar documentos, valores e objetivos.
Quais cuidados devem ser considerados?
Transferência de imóveis
A transferência de imóveis para uma pessoa jurídica pode gerar efeitos tributários e registrais.
A incidência ou imunidade de ITBI depende da situação concreta, da atividade desenvolvida e da interpretação aplicável. O processo deve ser analisado antes da transferência.
Tributação das receitas
O resultado tributário da holding pode ser diferente daquele aplicável à pessoa física.
É necessário comparar receitas, despesas, regime e planos futuros, especialmente quando existem imóveis destinados à locação ou venda.
ITCMD e sucessão
A transferência de quotas, doações e regras de usufruto podem envolver ITCMD e outras consequências.
As normas estaduais e as mudanças legislativas precisam ser consideradas.
Custos de implantação e manutenção
A holding pode exigir:
- elaboração de instrumentos jurídicos;
- registros;
- contabilidade;
- declarações;
- controles internos;
- avaliações;
- atualização de documentos;
- acompanhamento profissional.
Esses custos devem ser comparados com os benefícios esperados.
Mistura entre patrimônio pessoal e empresarial
A existência de uma pessoa jurídica não autoriza a confusão entre bens pessoais e bens da empresa.
É necessário manter registros, contas, documentos e decisões de forma organizada.
Planejamento sem propósito definido
Criar uma holding apenas porque outras famílias utilizam essa estrutura pode gerar custos e complexidade sem benefício real.
A finalidade deve ser definida antes do modelo societário.
Quando a holding pode fazer sentido?
Uma avaliação pode ser indicada quando:
- há patrimônio relevante que precisa ser organizado;
- existem vários imóveis ou participações;
- a família deseja estabelecer regras de governança;
- há preocupação com continuidade de negócios;
- o planejamento sucessório precisa ser estruturado;
- existem conflitos ou indefinições sobre administração;
- a estrutura atual se tornou ineficiente;
- uma holding existente precisa ser revisada.
Essas situações justificam uma análise, mas não significam que a constituição será necessariamente recomendada.
Como avaliar a viabilidade?
1. Definir objetivos
A família precisa esclarecer o que pretende resolver: administração, sucessão, governança, continuidade ou eficiência.
2. Mapear o patrimônio
Devem ser identificados bens, valores, titularidade, receitas, custos, ônus e planos futuros.
3. Analisar impactos
A avaliação deve integrar aspectos tributários, societários, sucessórios, contábeis e registrais.
4. Comparar cenários
É importante comparar a estrutura atual com alternativas possíveis, incluindo custos de implantação e manutenção.
5. Criar regras coerentes
Se a holding for indicada, seus instrumentos precisam refletir os objetivos e a realidade familiar.
Perguntas frequentes
Toda pessoa com imóveis precisa de uma holding?
Não. A quantidade de imóveis, sozinha, não determina a necessidade. Objetivos, valores, receitas, custos e perfil familiar devem ser considerados.
A holding evita inventário?
Ela pode integrar uma estratégia sucessória, mas não garante a eliminação de todo procedimento sucessório. Outros bens, direitos e situações podem continuar sujeitos às regras aplicáveis.
Uma holding já existente precisa ser revisada?
Sim, especialmente quando ocorreram mudanças patrimoniais, familiares, societárias ou legislativas. Uma estrutura adequada no passado pode deixar de atender aos objetivos atuais.
Conclusão
A holding patrimonial é uma ferramenta de organização, e não uma solução automática.
Quando construída com finalidade clara e análise integrada, ela pode contribuir para governança, administração e sucessão. Sem planejamento, porém, pode apenas acrescentar custos e complexidade.
Está avaliando criar ou revisar uma holding?
A MF Inteligência Tributária & Negócios analisa a estrutura patrimonial, os objetivos e os possíveis impactos antes da definição do caminho.
Converse com uma especialista e avalie se a holding é adequada à sua realidade.